

【阅读须知】:本文内容所有信息和数据,均为作者查阅官方信息和网络已知数据整合解析,旨在让读者更清晰了解相应信息,如有数据错误或观点有误,请文明评论,作者积极改正!
(创作不易,一篇文章需要作者查阅多方资料,整合分析、总结,望大家理解。)
7月1日,路透社率先披露,中国矿产资源集团已口头通知国内钢厂,自7月15日起,不得提取澳大利亚福特斯克公司在华港口库存的超特粉、福运粉两款铁矿石。
这是一个月内中方发出的第二道限制;6月,中矿集团已叫停国内钢厂与福特斯克新品“财富细矿”的所有洽谈,直接掐断新品进入中国市场的渠道。
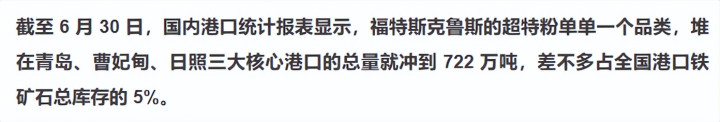
截至6月底,上述品类在青岛、曹妃甸、日照等核心港口的库存总量达722万吨,占全国港口铁矿石总库存近5%。
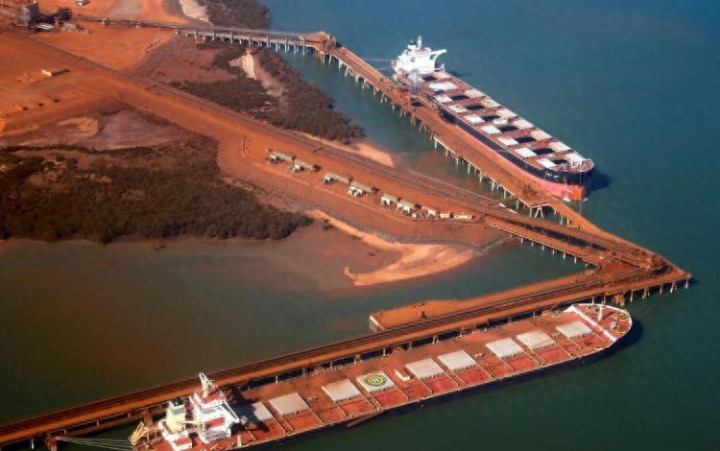
货物早已报关入境,如今全部卡在港口无法流转,仓储、资金占用、风化损耗的成本,全由矿商自行承担。
消息落地当天,新加坡交易所8月铁矿石期货应声拉升至每吨101.2美元。
更值得注意的是人事变动。福特斯克中国区总裁6月正式离职,上任仅四个月。
谈判尚未达成共识,一线负责人先行离场,侧面印证了博弈的激烈程度。
伍德麦肯兹铁矿石研究总监大卫・卡肖特直接点破,这套打法的核心就是逐个击破——必和必拓已经签了新合同,福特斯克卡在中间拉锯,力拓的谈判也将在年内启动。
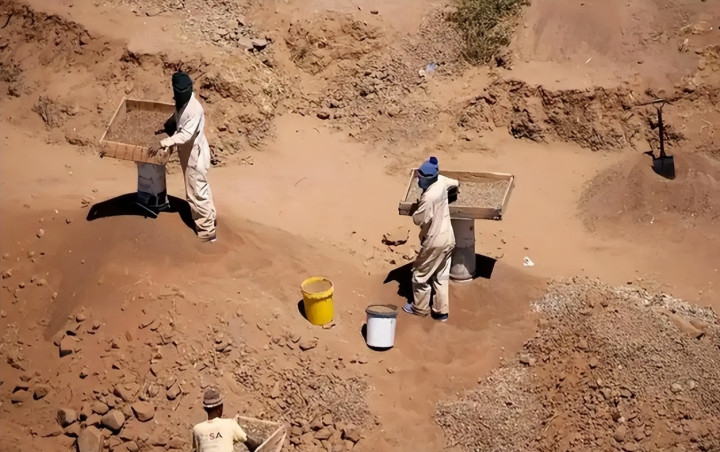
同样的剧本,四个月前刚在必和必拓身上演过一遍。
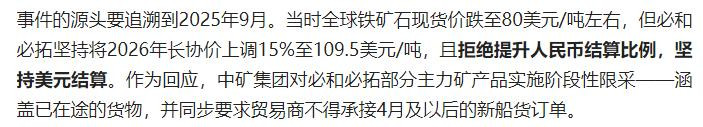
2025年9月,必和必拓在年度长协谈判中开出109.5美元/吨的报价,比当时现货价高出近30美元,同时坚持全部采用美元结算,拒绝纳入中国本土价格指数。
中矿集团的回应没有多余话术:全面暂停必和必拓美元计价铁矿石采购。
没人想到僵持只持续了九天。
必和必拓超六成全球销量销往中国,八成以上铁矿石最终流向中国市场。
采购暂停后,澳洲港口库存快速堆积,公司股价应声下跌,高层立刻表态“希望尽快解决问题”;这场拉锯前后持续七个月,最终在今年4月尘埃落定。
必和必拓签下新合同,有效期至2027年6月,首次将北京铁矿石港口现货价格指数纳入长协定价,人民币结算比例提升至50%以上,同时给
出1.8%的采购折扣。
价格、结算货币、定价基准,过去二十年中国钢厂碰不到的三条红线,这一次全部突破。
按常理,面对同一个买家的施压,三家占据澳洲九成产量的矿业巨头本该抱团应对。
现实恰恰相反,三家不仅没联手,反而互相抢起了市场。
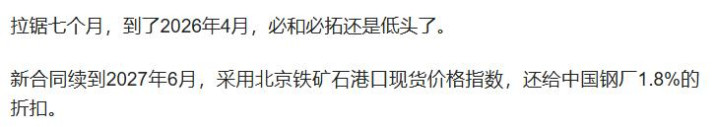
必和必拓硬扛七个月最终让步,市场份额已经出现流失。
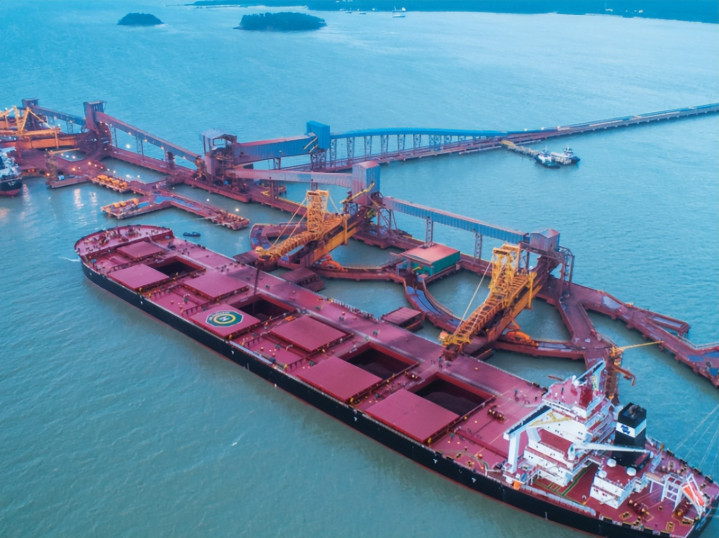
力拓走得更远,直接和中国宝武、中铝等企业联合投资几内亚西芒杜铁矿,从买卖关系变成了利益绑定的战略伙伴。
福特斯克则选择了“市场换技术”的路线,2025年大规模引入中国清洁能源技术与设备,用于矿山绿色改造。
作为回报,它拿到了中国买家的长期采购合同,还有中资银团提供的142亿人民币运营贷款;澳大利亚政府不是没想过破局。
6月初,澳洲主要矿商就集体向政府施压,要求建立全国统一的铁矿石销售平台,用一个声音和中国谈判。想法听起来顺理成章,执行起来却处处是死穴。
三家巨头的成本结构、产品定位、客户布局完全不同:必和必拓主打高品矿,力拓侧重长协大客户,福特斯克靠中低品矿走量。
让三家放弃各自的客户体系和定价策略,统一对外议价,等于让头部企业主动让利给同行,没有任何现实可行性。
澳大利亚资源部在7月发布的季度报告里也不得不承认,这种干预“不太可能实质性改变市场动态”。
报告罕见正面提及中矿集团的影响,明确其推动的定价机制变革,可能导致中期铁矿石基准价格下跌;澳洲矿商的被动,根源在于中国采购端的彻底整合。
2022年成立的中国矿产资源集团,核心任务只有一个:把国内上千家钢厂分散的采购权统一归集,结束过去各自为战、互相抬价的内耗局面。
目前全国约70%的铁矿石进口定价谈判,都由这一个平台统筹对接。
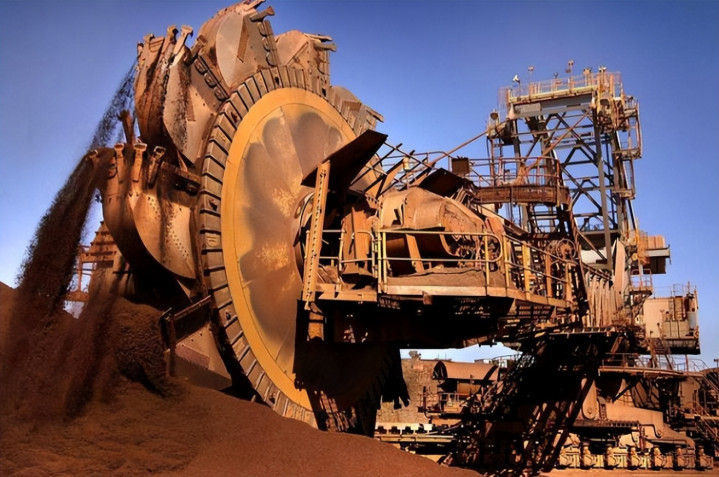
中国占全球铁矿石海运贸易量的75%左右,分散采购时是千家弱势买家,集中起来就是全球唯一的超级买家。
除了议价,中矿集团还建立了港口库存的“准储备”机制,价格上涨时放货平抑,价格低迷时收储托底,彻底改变了过去矿商牵着市场走的局面。
我一直认为,大宗商品的定价权从来不是靠谈判桌上争来的,是靠市场体量和组织能力撑起来的;过去我们有体量没合力,自然处处被动;如今拳头攥紧了,说话自然有分量。
更关键的底牌,藏在非洲几内亚的热带雨林里。
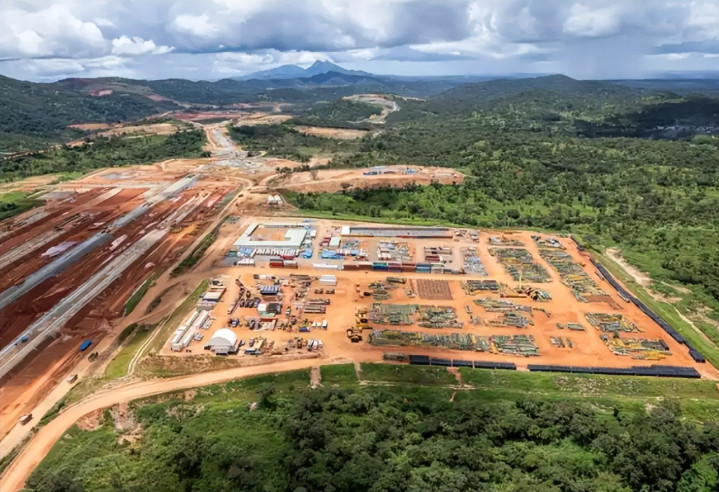
西芒杜铁矿已探明储量超百亿吨,矿石平均品位超过65%,比澳洲主流矿石高出3个百分点;项目满产后年产能可达1.2亿吨,约等于澳大利亚对华年出口量的五分之一。
截至2026年3月底,西芒杜矿区整体完工率达74%,港口建设进度超计划,今年4月已经实现首批矿石在中国的正式销售。
按照规划,2028年项目将达到6000万吨年产能,远期全面达产后年产能1.2亿吨。
这不是简单增加一个供货渠道,而是在澳洲、巴西之外,再造一个稳定的高品质铁矿供给极。手里有了替代选项,谈判桌上就有了不妥协的底气。
这场博弈的分量,远不止省下多少采购成本。
过去几十年,全球铁矿石定价完全锚定普氏指数。这个由西方机构编制的指数,数据采集不透明、定价机制不公开,中国钢厂占全球七成采购量,却连参与定价的资格都没有。
矿商挖什么品种、定什么价格、用什么结算货币,国内钢厂只能照单全收。
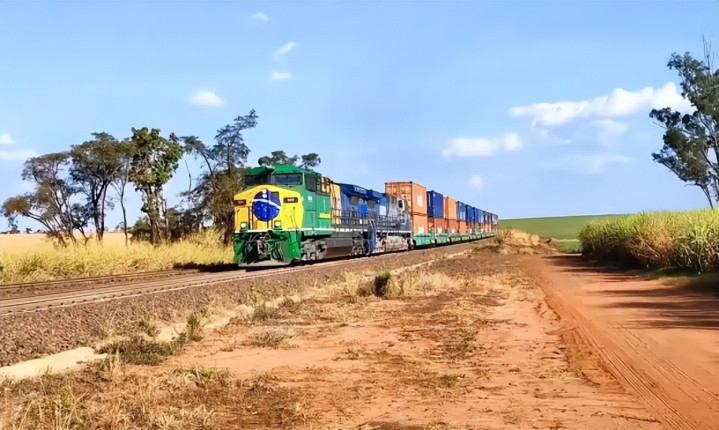
长协合同一签数年,汇率波动、市场下行的风险,全部由买方承担。这种不对等的规则,整整延续了二十多年。
如今北京指数进入国际长协,人民币结算突破半数,等于在旧的定价体系之外,搭起了一套由买方主导的新规则。
矿商可以选择不接受,但要付出丢失市场份额的代价。
这不是什么阴谋,只是最朴素的市场逻辑:谁买单,谁就该有发言权。
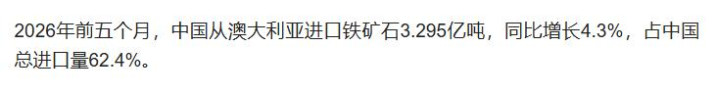
今年前五个月,澳大利亚对华铁矿石出口占中国总进口量的62.4%,三巨头合计贡献了中国进口量的六成以上。
看起来澳洲矿商仍占据供给优势,但供给的前提是有买家接盘。
失去中国市场,没有任何一家矿业巨头能找到替代需求。
铁矿石定价权的争夺,从来不是口舌之争,是市场体量、供应链布局和战略耐心的综合较量。
澳洲三巨头的分裂,不是刻意挑拨的结果,是资本逐利的必然——没有哪家企业愿意为了同行的利益,牺牲自己的中国市场。
中国规则的落地,也不是一蹴而就的捷径,是过去二十年吃尽定价被动的亏,一步步整合采购、布局海外矿源、搭建本土指数换来的结果。
九八策略提示:文章来自网络,不代表本站观点。